Domain bssu.de kaufen?
Wir ziehen mit dem Projekt
bssu.de um.
Sind Sie am Kauf der Domain
bssu.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bssu.de kaufen?
Wann gesonderte Meldung 57?
"Wann gesonderte Meldung 57?" bezieht sich auf eine spezifische Meldung oder Information, die in einem bestimmten Kontext oder System angezeigt wird. Diese Meldung könnte beispielsweise in einem Softwareprogramm, einem Datenbankprotokoll oder einem Überwachungssystem erscheinen. Um herauszufinden, wann diese spezielle Meldung auftaucht, müsste man den genauen Kontext oder die spezifische Situation kennen, in der sie erscheint. Es könnte sich um eine Warnung, einen Fehler oder eine Benachrichtigung handeln, die auf ein bestimmtes Ereignis oder eine bestimmte Bedingung hinweist. Um mehr Informationen darüber zu erhalten, wann die gesonderte Meldung 57 erscheint, wäre es hilfreich, die entsprechende Dokumentation oder den Verantwortlichen für das System zu konsultieren. **
Was ist gesonderte Meldung 57?
Was ist gesonderte Meldung 57? Ist es ein spezifischer Begriff oder eine Bezeichnung für eine bestimmte Art von Meldung? Gibt es eine spezielle Bedeutung oder Verwendungszweck für diese Meldung in einem bestimmten Kontext? Wird sie in einem bestimmten Bereich oder einer bestimmten Branche verwendet? Kann sie Auswirkungen auf rechtliche oder administrative Prozesse haben? **

Ähnliche Suchbegriffe für Gesonderte
Top-Angebote
Produkte zum Begriff Gesonderte:
-
Die gesonderte und einheitliche Feststellung, Gebundene Ausgabe von Enrico Stenzel, Peter Lang GmbH, Internationaler Verlag der Wissenschaften,Die Gesonderte Und Einheitliche Feststellung, Gebundene Ausgabe Von Enrico Stenzel, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-80139-0, Seitenanzahl: 38295,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verordnung über die gesonderte Feststellung von Besteuerungs, Taschenbuch von Antiphon Verlag, Antiphon, 978-3-7314-0679-2Verordnung Über Die Gesonderte Feststellung Von Besteuerungs, Taschenbuch Von Antiphon Verlag, Antiphon, 978-3-7314-0679-2, Seitenanzahl: 127,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die gesonderte Stellung der Briefe als Medium der Kommunikation im 'Straßburger Alexander'; Taschenbuch von Lena Henninger, GRIN, 978-3-640-40532-9Die Gesonderte Stellung Der Briefe Als Medium Der Kommunikation Im 'straßburger Alexander'; Taschenbuch Von Lena Henninger, Grin, 978-3-640-40532-9, Seitenanzahl: 2417,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
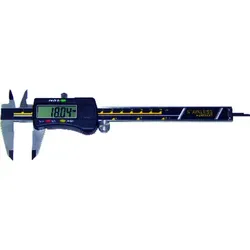
Digital-Messschieber 150mm mit DatenDer Digital-Taschenmessschieber mit Antriebsrad eignet sich für Innen-, Außen- und Stufenmessungen. Zum Schutz vor Korrosion besteht der digitale Taschenmessschieber aus gehärtetem, rostfreiem Stahl. Für präzise Messungen sind die Messflächen feinst geschliffen. Um Fehlmessungen zu reduzieren ist der Taschenmessschieber mit einer Feststellschraube ausgestattet. Einfaches Ablesen der Messwerte ergibt sich aus der Höhe der Ziffern von 12 mm. Die digitale Datenübertragung ermöglicht der RS 232 Datenzugang. Um Energie zu sparen, verfügt der Messschieber über eine Ein- und Ausschaltung. Das Ablesen der Messwerte in unterschiedlichen Einheiten ist dank mm/Inch-Umschaltung möglich. Zur Korrektur einer Messung lässt sich das Gerät jederzeit nullsetzen.32,64 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter


-
Wann muss eine gesonderte Feststellung machen?
Eine gesonderte Feststellung muss gemacht werden, wenn Einkünfte auf mehrere Steuerpflichtige aufgeteilt werden müssen, zum Beispiel bei Ehegatten oder Erbengemeinschaften. Sie dient dazu, die Einkünfte gerecht auf die Beteiligten zu verteilen und somit die individuelle Steuerlast zu ermitteln. Eine gesonderte Feststellung ist auch erforderlich, wenn Einkünfte aus verschiedenen Einkunftsarten vorliegen, die getrennt versteuert werden müssen. Sie wird in der Regel vom Finanzamt durchgeführt und ist wichtig für die korrekte Versteuerung der Einkünfte. **
-
Wann muss gesonderte Feststellung abgegeben werden?
Die gesonderte Feststellung muss abgegeben werden, wenn eine Personengesellschaft (z.B. GbR, OHG, KG) Einkünfte erzielt, die den Gewinnverteilungsschlüssel der Gesellschafter übersteigen. Dies kann z.B. der Fall sein, wenn ein Gesellschafter Sonderbetriebseinnahmen oder -ausgaben hat. Die gesonderte Feststellung dient dazu, die steuerlichen Auswirkungen dieser Sonderposten auf die Gesellschafter individuell festzustellen. Sie muss innerhalb der gesetzlich vorgeschriebenen Frist beim Finanzamt eingereicht werden. **
-
Wer muss eine gesonderte Feststellung abgeben?
Eine gesonderte Feststellung muss von Personen oder Unternehmen abgegeben werden, die Einkünfte aus verschiedenen Einkunftsarten erzielen, die nicht automatisch zusammen veranlagt werden können. Dies betrifft beispielsweise Selbstständige, die neben ihrer selbstständigen Tätigkeit auch Einkünfte aus nichtselbstständiger Arbeit haben. Auch Personen, die Einkünfte aus Kapitalvermögen, Vermietung und Verpachtung oder sonstigen Einkünften erzielen, müssen eine gesonderte Feststellung abgeben. Die gesonderte Feststellung dient dazu, die Einkünfte aus den verschiedenen Einkunftsarten korrekt zu ermitteln und steuerlich richtig zuzuordnen. In der Regel wird die gesonderte Feststellung im Rahmen der Einkommensteuererklärung abgegeben. **
-
Was heißt gesonderte und einheitliche Feststellung?
Die gesonderte und einheitliche Feststellung bezieht sich auf die steuerliche Gewinnermittlung von Personengesellschaften wie z.B. GmbH & Co. KG oder OHG. Dabei werden die Einkünfte und Gewinne der Gesellschaft auf Ebene der Gesellschaft gesondert festgestellt und dann einheitlich den Gesellschaftern zugeordnet. Dies dient der transparenten und einheitlichen Besteuerung der Gesellschafter. Die gesonderte Feststellung erfolgt durch die Gesellschaft selbst, während die einheitliche Feststellung durch das Finanzamt durchgeführt wird. Dadurch wird sichergestellt, dass die steuerlichen Pflichten der Gesellschaft und ihrer Gesellschafter korrekt erfüllt werden. **

Wann wird eine gesonderte Feststellung abzugeben?
Eine gesonderte Feststellung wird in der Regel dann abgegeben, wenn es erforderlich ist, die steuerlichen Verhältnisse einer Person oder eines Unternehmens gesondert von anderen Steuerpflichtigen festzustellen. Dies kann zum Beispiel der Fall sein, wenn es um die steuerliche Behandlung von Gesellschaftern einer Personengesellschaft oder um die steuerliche Erfassung von Sonderbetriebseinnahmen geht. Die gesonderte Feststellung dient dazu, die steuerlichen Verhältnisse genau zu ermitteln und eine korrekte Besteuerung sicherzustellen. In der Regel wird die gesonderte Feststellung durch das zuständige Finanzamt durchgeführt. **
Was ist eine gesonderte Meldung 57?
Was ist eine gesonderte Meldung 57? Eine gesonderte Meldung 57 ist eine spezifische Meldung, die in bestimmten Situationen von Unternehmen oder Behörden an die zuständige Stelle übermittelt wird. Sie enthält wichtige Informationen zu einem bestimmten Sachverhalt oder Ereignis, die gesondert gemeldet werden müssen. Diese Meldung dient dazu, relevante Daten oder Ereignisse zu dokumentieren und sicherzustellen, dass sie von den zuständigen Stellen angemessen bearbeitet werden können. In der Regel wird eine gesonderte Meldung 57 nur in bestimmten Fällen oder nach festgelegten Kriterien erstellt und übermittelt. Es handelt sich also um eine spezielle Form der Meldung, die eine besondere Bedeutung oder Dringlichkeit haben kann. **
Top-Angebote
Produkte zum Begriff Gesonderte:
-
Beurteilung der Vertrauenswürdigkeit von Online-Informationen. Können Schu¿ler Informationen aus dem Internet richtig bewerten?, Taschenbuch von TimBeurteilung Der Vertrauenswürdigkeit Von Online-informationen. Können Schu¿ler Informationen Aus Dem Internet Richtig Bewerten?, Taschenbuch Von Tim Loibl, Grin, 978-3-346-16808-5, Seitenanzahl: 10847,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gesonderte Finanzierung von Flugzeugtriebwerken, Taschenbuch von Cem Karako, Verlag Unser Wissen, 978-620-3-31298-0Gesonderte Finanzierung Von Flugzeugtriebwerken, Taschenbuch Von Cem Karako, Verlag Unser Wissen, 978-620-3-31298-0, Seitenanzahl: 8849,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die gesonderte und einheitliche Feststellung, Gebundene Ausgabe von Enrico Stenzel, Peter Lang GmbH, Internationaler Verlag der Wissenschaften,Die Gesonderte Und Einheitliche Feststellung, Gebundene Ausgabe Von Enrico Stenzel, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-80139-0, Seitenanzahl: 38295,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verordnung über die gesonderte Feststellung von Besteuerungs, Taschenbuch von Antiphon Verlag, Antiphon, 978-3-7314-0679-2Verordnung Über Die Gesonderte Feststellung Von Besteuerungs, Taschenbuch Von Antiphon Verlag, Antiphon, 978-3-7314-0679-2, Seitenanzahl: 127,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann gesonderte Meldung 57?
"Wann gesonderte Meldung 57?" bezieht sich auf eine spezifische Meldung oder Information, die in einem bestimmten Kontext oder System angezeigt wird. Diese Meldung könnte beispielsweise in einem Softwareprogramm, einem Datenbankprotokoll oder einem Überwachungssystem erscheinen. Um herauszufinden, wann diese spezielle Meldung auftaucht, müsste man den genauen Kontext oder die spezifische Situation kennen, in der sie erscheint. Es könnte sich um eine Warnung, einen Fehler oder eine Benachrichtigung handeln, die auf ein bestimmtes Ereignis oder eine bestimmte Bedingung hinweist. Um mehr Informationen darüber zu erhalten, wann die gesonderte Meldung 57 erscheint, wäre es hilfreich, die entsprechende Dokumentation oder den Verantwortlichen für das System zu konsultieren. **
-
Was ist gesonderte Meldung 57?
Was ist gesonderte Meldung 57? Ist es ein spezifischer Begriff oder eine Bezeichnung für eine bestimmte Art von Meldung? Gibt es eine spezielle Bedeutung oder Verwendungszweck für diese Meldung in einem bestimmten Kontext? Wird sie in einem bestimmten Bereich oder einer bestimmten Branche verwendet? Kann sie Auswirkungen auf rechtliche oder administrative Prozesse haben? **
-
Wann muss eine gesonderte Feststellung machen?
Eine gesonderte Feststellung muss gemacht werden, wenn Einkünfte auf mehrere Steuerpflichtige aufgeteilt werden müssen, zum Beispiel bei Ehegatten oder Erbengemeinschaften. Sie dient dazu, die Einkünfte gerecht auf die Beteiligten zu verteilen und somit die individuelle Steuerlast zu ermitteln. Eine gesonderte Feststellung ist auch erforderlich, wenn Einkünfte aus verschiedenen Einkunftsarten vorliegen, die getrennt versteuert werden müssen. Sie wird in der Regel vom Finanzamt durchgeführt und ist wichtig für die korrekte Versteuerung der Einkünfte. **
-
Wann muss gesonderte Feststellung abgegeben werden?
Die gesonderte Feststellung muss abgegeben werden, wenn eine Personengesellschaft (z.B. GbR, OHG, KG) Einkünfte erzielt, die den Gewinnverteilungsschlüssel der Gesellschafter übersteigen. Dies kann z.B. der Fall sein, wenn ein Gesellschafter Sonderbetriebseinnahmen oder -ausgaben hat. Die gesonderte Feststellung dient dazu, die steuerlichen Auswirkungen dieser Sonderposten auf die Gesellschafter individuell festzustellen. Sie muss innerhalb der gesetzlich vorgeschriebenen Frist beim Finanzamt eingereicht werden. **
Ähnliche Suchbegriffe für Gesonderte
-
Die gesonderte Stellung der Briefe als Medium der Kommunikation im 'Straßburger Alexander'; Taschenbuch von Lena Henninger, GRIN, 978-3-640-40532-9Die Gesonderte Stellung Der Briefe Als Medium Der Kommunikation Im 'straßburger Alexander'; Taschenbuch Von Lena Henninger, Grin, 978-3-640-40532-9, Seitenanzahl: 2417,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Digital-Messschieber 150mm mit DatenDer Digital-Taschenmessschieber mit Antriebsrad eignet sich für Innen-, Außen- und Stufenmessungen. Zum Schutz vor Korrosion besteht der digitale Taschenmessschieber aus gehärtetem, rostfreiem Stahl. Für präzise Messungen sind die Messflächen feinst geschliffen. Um Fehlmessungen zu reduzieren ist der Taschenmessschieber mit einer Feststellschraube ausgestattet. Einfaches Ablesen der Messwerte ergibt sich aus der Höhe der Ziffern von 12 mm. Die digitale Datenübertragung ermöglicht der RS 232 Datenzugang. Um Energie zu sparen, verfügt der Messschieber über eine Ein- und Ausschaltung. Das Ablesen der Messwerte in unterschiedlichen Einheiten ist dank mm/Inch-Umschaltung möglich. Zur Korrektur einer Messung lässt sich das Gerät jederzeit nullsetzen.32,64 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
digital | recht Schriften zum Immaterialgüter-, IT-, Medien-, Daten- und Wettbewerbsrecht / Fernkontrolle im Internet der Dinge, Taschenbuch von HannoDigital | Recht Schriften Zum Immaterialgüter-, It-, Medien-, Daten- Und Wettbewerbsrecht / Fernkontrolle Im Internet Der Dinge, Taschenbuch Von Hanno Magnus, Epubli, 978-3-7549-5291-7, Seitenanzahl: 38836,45 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Taschenmessschieber Digital 150mm mit Daten LinksDieser Digital-Taschenmessschieber ist speziell für Linkshänder konstruiert. Es können Innen-, Außen-, Tiefen- und Stufenmessungen durchgeführt werden. Für eine hohe Maßhaltigkeit ist der Taschen-Messschieber mit fein geschliffenen Messflächen ausgestattet. Zum Schutz gegen Korrosion und Abrieb ist er aus rostfreiem gehärtetem Stahl gefertigt. Gemessene Werte lassen sich sicher und schnell überprüfen durch das Arretieren des beweglichen Schiebers mittels Feststellschraube. Funktional ausgestattet und für Linkshänder leicht zu handhaben, ist das digitale Bedienteil mit Tastern zum Einschalten, zum Wechseln zwischen den Maßeinheiten mm/Inch sowie zum Sichern der Nullposition. Für Messungen mit Vormaß ist ein Einstellen der Nullposition an jeder Stelle der Messskala möglich. Ein erneutes Einstellen nach dem Wiedereinschalten ist nicht nötig, da der gesicherte Nullwert durch das Absolut-System erhalten bleibt. Komfortabel ablesbare Werte mit einem Ablesegenauigkeit von 0,01 mm ermöglicht die LCD-Anzeige mit einer großzügigen Zifferndarstellung von 12 mm. Zum Verbinden mit externen Geräten verfügt der Messschieber über einen RB1 Datenausgang. Für einen energiesparenden Batterieverbrauch schaltet sich das Messgerät automatisch ab.69,28 €*Versand: 5,45 €Sichere Weiterleitung zum Anbieter
-
Wer muss eine gesonderte Feststellung abgeben?
Eine gesonderte Feststellung muss von Personen oder Unternehmen abgegeben werden, die Einkünfte aus verschiedenen Einkunftsarten erzielen, die nicht automatisch zusammen veranlagt werden können. Dies betrifft beispielsweise Selbstständige, die neben ihrer selbstständigen Tätigkeit auch Einkünfte aus nichtselbstständiger Arbeit haben. Auch Personen, die Einkünfte aus Kapitalvermögen, Vermietung und Verpachtung oder sonstigen Einkünften erzielen, müssen eine gesonderte Feststellung abgeben. Die gesonderte Feststellung dient dazu, die Einkünfte aus den verschiedenen Einkunftsarten korrekt zu ermitteln und steuerlich richtig zuzuordnen. In der Regel wird die gesonderte Feststellung im Rahmen der Einkommensteuererklärung abgegeben. **
-
Was heißt gesonderte und einheitliche Feststellung?
Die gesonderte und einheitliche Feststellung bezieht sich auf die steuerliche Gewinnermittlung von Personengesellschaften wie z.B. GmbH & Co. KG oder OHG. Dabei werden die Einkünfte und Gewinne der Gesellschaft auf Ebene der Gesellschaft gesondert festgestellt und dann einheitlich den Gesellschaftern zugeordnet. Dies dient der transparenten und einheitlichen Besteuerung der Gesellschafter. Die gesonderte Feststellung erfolgt durch die Gesellschaft selbst, während die einheitliche Feststellung durch das Finanzamt durchgeführt wird. Dadurch wird sichergestellt, dass die steuerlichen Pflichten der Gesellschaft und ihrer Gesellschafter korrekt erfüllt werden. **
-
Wann wird eine gesonderte Feststellung abzugeben?
Eine gesonderte Feststellung wird in der Regel dann abgegeben, wenn es erforderlich ist, die steuerlichen Verhältnisse einer Person oder eines Unternehmens gesondert von anderen Steuerpflichtigen festzustellen. Dies kann zum Beispiel der Fall sein, wenn es um die steuerliche Behandlung von Gesellschaftern einer Personengesellschaft oder um die steuerliche Erfassung von Sonderbetriebseinnahmen geht. Die gesonderte Feststellung dient dazu, die steuerlichen Verhältnisse genau zu ermitteln und eine korrekte Besteuerung sicherzustellen. In der Regel wird die gesonderte Feststellung durch das zuständige Finanzamt durchgeführt. **
-
Was ist eine gesonderte Meldung 57?
Was ist eine gesonderte Meldung 57? Eine gesonderte Meldung 57 ist eine spezifische Meldung, die in bestimmten Situationen von Unternehmen oder Behörden an die zuständige Stelle übermittelt wird. Sie enthält wichtige Informationen zu einem bestimmten Sachverhalt oder Ereignis, die gesondert gemeldet werden müssen. Diese Meldung dient dazu, relevante Daten oder Ereignisse zu dokumentieren und sicherzustellen, dass sie von den zuständigen Stellen angemessen bearbeitet werden können. In der Regel wird eine gesonderte Meldung 57 nur in bestimmten Fällen oder nach festgelegten Kriterien erstellt und übermittelt. Es handelt sich also um eine spezielle Form der Meldung, die eine besondere Bedeutung oder Dringlichkeit haben kann. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.